

根据《中华人民共和国增值税法》(以下简称增值税法)和《中华人民共和国增值税法实施条例》(以下简称增值税法实施条例)有关规定,现将非应税交易等增值税有关事项公告如下:
一、纳税人有下列情形的,不属于增值税法实施条例第二十二条所称不得抵扣非应税交易,对应的进项税额可以按规定从销项税额中抵扣:
(一)作为被保险人获得保险赔付;
(二)接受货币性资产或者非货币性资产捐赠;
(三)因合同未履行且未发生应税交易而取得违约金等收入;
(四)无偿提供服务(不含无偿转让金融商品);
(五)转让因自身发生应税交易取得的与之相关的应收账款等债权(不含有价证券);
(六)按照有关政策规定取得,且与其销售货物、服务、无形资产、不动产的收入或者数量不直接挂钩的财政补贴。
二、纳税人有下列情形的,属于增值税法实施条例第二十二条所称不得抵扣非应税交易,对应的进项税额不得从销项税额中抵扣:
(一)销售货物、服务、无形资产、不动产不属于增值税法第四条在境内发生应税交易所列情形的;
(二)有偿转让股权(不含有价证券);
(三)持有股权(不含有价证券)取得的股息红利和持有股份公司普通股(含有价证券)取得的股息红利;
(四)货物期货交易(不含实物交割环节)。
三、增值税扣税凭证中的农产品销售发票,是指农业生产者销售自产农产品适用免征增值税政策而开具的普通发票。
四、免征增值税政策中的技工学校、高级技工学校、技师学院,包括经省级及以上人力资源社会保障行政部门批准成立的技工学校、高级技工学校,经省级人民政府批准成立的技师学院,以及其他依据有关规定设立的技工学校、高级技工学校、技师学院。
五、免征增值税政策中的第一道门票收入,是指观众进入首道大门收取的门票收入,不包括在场馆内部特定区域举办特别展览、专场演出、临时活动等收取的门票收入。
六、按照有关规定不征收增值税的资产重组业务,资产重组的接收方再转让资产重组涉及的金融商品,买入价以资产重组转让方的买入价确定。
七、《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告2026年第10号)中取得的不动产和土地使用权,包括以直接购买、接受捐赠、接受投资入股、自建、抵债、资产重组等各种形式取得的不动产、土地使用权。
八、一般纳税人选择放弃增值税优惠的,应当以书面形式提交放弃增值税优惠声明,并注明放弃优惠的起始时间,报主管税务机关备案。
九、纳税人销售电信服务时,附带赠送用户识别卡、电信终端等货物,应将其取得的全部价款进行分别核算,按照各自适用的税率计算缴纳增值税。
十、纳税人发生应税交易,将价款和折扣额在同一张发票的“金额”栏上分别注明的,以折扣后的不含税价款为销售额;未在同一张发票的“金额”栏上分别注明的,以不含税价款为销售额,不得扣减折扣额。
十一、本公告自2026年9月1日起施行。《财政部 国家税务总局关于增值税纳税人放弃免税权有关问题的通知》(财税〔2007〕127号)第一条等文件规定同时废止,具体见附件。2026年1月1日至2026年8月31日期间已发生未处理的事项,按照本公告规定执行。
特此公告。
附件:废止文件和条款目录
财政部 税务总局
2026年8月27日
附件下载
编辑人:付永生
审核人:殷歌
扫一扫分享到手机端
 |
关于本站 联系我们 法律声明 网站地图 主办单位迁安市人民政府 冀ICP备13018956号-1 网站标识码:1302830021 您是本站第位访客 本站支持IPv6网络 |
 |
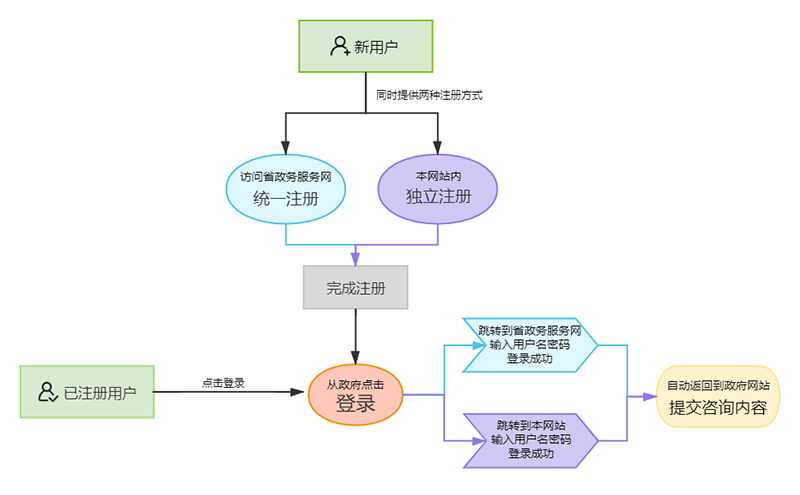
欢迎您使用本网站互动功能!本网站互动用户已实现与河北政务服务网统一登录,如上图所示,新用户请点击[注册]打开河北政务服务网完成注册。如果您已完成注册,请点击[登录],从河北政务服务网登录后可自动返回到本网站互动版块,然后您就可以写信提交了。(提示:如果【到省政务服务网统一注册】无法正常使用,您可以选择【本站注册】)
 中国政府网
 冀公网安备:13028302000096号
 本站注册
 本站登录