

现就外籍个人股息红利个人所得税政策有关事项公告如下:
一、外籍个人从外商投资企业取得的股息红利所得,按照“利息、股息、红利所得”缴纳个人所得税,适用20%税率。
二、外商投资企业向外籍个人支付股息红利时,应当代扣代缴税款,并于支付所得的次月15日内申报纳税。外商投资企业未扣缴税款的,取得股息红利的外籍个人应当在取得所得的次年6月30日前缴纳税款;税务机关通知限期缴纳的,外籍个人应当按照期限缴纳税款。
三、本公告自2026年9月1日起执行,《财政部 国家税务总局关于个人所得税若干政策问题的通知》(财税字〔1994〕20号)第二条第(八)项同时废止。
特此公告。
财政部 税务总局
2026年9月1日
编辑人:付永生
审核人:殷歌
扫一扫分享到手机端
 |
关于本站 联系我们 法律声明 网站地图 主办单位迁安市人民政府 冀ICP备13018956号-1 网站标识码:1302830021 您是本站第位访客 本站支持IPv6网络 |
 |
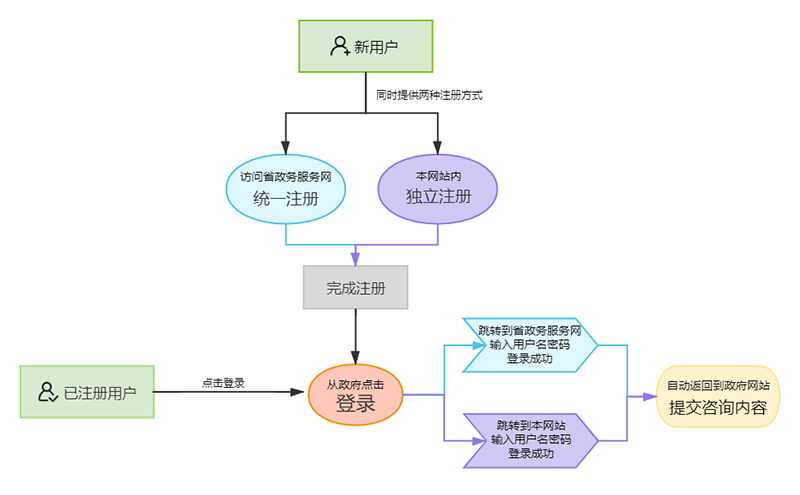
欢迎您使用本网站互动功能!本网站互动用户已实现与河北政务服务网统一登录,如上图所示,新用户请点击[注册]打开河北政务服务网完成注册。如果您已完成注册,请点击[登录],从河北政务服务网登录后可自动返回到本网站互动版块,然后您就可以写信提交了。(提示:如果【到省政务服务网统一注册】无法正常使用,您可以选择【本站注册】)
 中国政府网
 冀公网安备:13028302000096号
 本站注册
 本站登录